Domain sepiolit.de kaufen?
Wir ziehen mit dem Projekt
sepiolit.de um.
Sind Sie am Kauf der Domain
sepiolit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sepiolit.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
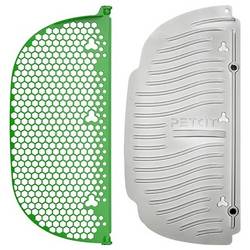
Petkit PETKIT Katzenstreu Entferner Set Mineral Katzenklo-Zubehör 1 St. PK-T4-2-R-SET2Magnetisches Design für Einfachere Installation:Das magnetische Design ermöglicht eine schnelle und einfache Installation. Die speziell für den PETKIT Pura Max 2 entwickelte Katzentoilette passt sich an die Form des Filters an und passt perfekt in den Pura Max 2. Automatische Sandbefüllung:Mit der eingebauten Sandeinfüllplatte müssen Sie nicht mehr den gesamten Zylinder entfernen, um den Sand zu entleeren! Wenn der Sand ausgetauscht oder gereinigt werden muss, können Sie den Sandeinfüllvorgang über die App durchführen. In der Regel werden durch diesen Vorgang etwa 90 % des Abfalls entfernt. Einfach zu installieren:Nach der Installation des Streuentferners können Sie die gesamte Streu im Behälter mit nur einem Klick entleeren. Verabschieden Sie sich vom manuellen Schaufeln der Katzenstreu und genießen Sie eine einfache und mühelose Reinigungserfahrung. Leichte Wartung:Hergestellt aus verschleißfestem PET-Material, waschbar und wiederverwendbar. Bitte nehmen Sie ihn nach Gebrauch sofort heraus und waschen Sie ihn mit kaltem Wasser, um eine Verformung bei hohen Temperaturen zu vermeiden. Leicht zu Verstauen:Oben befindet sich ein rundes Loch zum einfachen Trocknen und Aufbewahren nach dem Waschen. Bei der Lagerung oder Verwendung nicht zusammendrücken oder verbiegen. Es sollte an einem kühlen, trockenen und lichtgeschützten Ort gelagert werden.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sealife Moisture Muncher Trockenmittel für UnterwasserkamerasAbsorbiert zuverlässig Feuchtigkeit und verhindert das Beschlagen der Kamera-Linse und die innere Korrosion deiner SeaLife Kamera. Passend für alle SeaLife Unterwasserkameras. 10 Beutel zu je 1 g19,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Petkit PETKIT Katzenstreu Entferner Set Mineral Katzenklo-Zubehör 1 St. PK-T4-2-R-SET2Magnetisches Design für Einfachere Installation:Das magnetische Design ermöglicht eine schnelle und einfache Installation. Die speziell für den PETKIT Pura Max 2 entwickelte Katzentoilette passt sich an die Form des Filters an und passt perfekt in den Pura Max 2. Automatische Sandbefüllung:Mit der eingebauten Sandeinfüllplatte müssen Sie nicht mehr den gesamten Zylinder entfernen, um den Sand zu entleeren! Wenn der Sand ausgetauscht oder gereinigt werden muss, können Sie den Sandeinfüllvorgang über die App durchführen. In der Regel werden durch diesen Vorgang etwa 90 % des Abfalls entfernt. Einfach zu installieren:Nach der Installation des Streuentferners können Sie die gesamte Streu im Behälter mit nur einem Klick entleeren. Verabschieden Sie sich vom manuellen Schaufeln der Katzenstreu und genießen Sie eine einfache und mühelose Reinigungserfahrung. Leichte Wartung:Hergestellt aus verschleißfestem PET-Material, waschbar und wiederverwendbar. Bitte nehmen Sie ihn nach Gebrauch sofort heraus und waschen Sie ihn mit kaltem Wasser, um eine Verformung bei hohen Temperaturen zu vermeiden. Leicht zu Verstauen:Oben befindet sich ein rundes Loch zum einfachen Trocknen und Aufbewahren nach dem Waschen. Bei der Lagerung oder Verwendung nicht zusammendrücken oder verbiegen. Es sollte an einem kühlen, trockenen und lichtgeschützten Ort gelagert werden.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bühler, Mariann: Verschiebung im GesteinVerschiebung im Gestein , Lange hat draußen das Schild 'Bis auf Weiteres geschlossen' gehangen, bis Elisabeth die Entscheidung trifft, die Bäckerei weiterzuführen. Sie allein. Jeden Morgen feuert sie an, rührt den Teig, schiebt die Brote in den Ofen - und überrascht das ganze Dorf und sich selbst dazu. In derselben Gegend Alois' Hof. Ein Hof, seit Generationen in Familienbesitz, Alois wurde nicht gefragt, ob er ihn übernehmen wollte. Er lebt mit dem Hund, überhört die Erwartung, eine Familie zu gründen - aber etwas schnürt sich zu. Vielleicht hat das mit Camenzind zu tun. Unterdessen kehrt eine junge Frau ins Dorf zurück; die drei Stufen zur Bäckerei laufen sich wie von selbst. Bei den Großeltern holt sie den Schlüssel zum Sommerhaus, es soll verkauft werden. Sie sieht alles wieder, den Bergkamm, das Tal, den Balkon mit der Zugbrücke. Bald, so scheint es ihr, beginnt das Haus mit ihr zu sprechen. Der Roman verfolgt drei Figuren, die nichts voneinander wissen und doch verbunden sind - durch die Gegend, das Dorf und die drängende Frage, wie es eigentlich weitergehen soll. Hartnäckig haben sich in ihnen weitläufige Spuren von Vergangenem festgesetzt, aber dann gerät doch etwas in Bewegung. In ihrem sprachlich dichten Debüt beobachtet Mariann Bühler, wie Veränderung sich ihren Weg sucht und Verschiebungen passieren, die so nie vorgesehen waren, die zuweilen sogar Berge versetzen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240711, Produktform: Leinen, Autoren: Bühler, Mariann, Seitenzahl/Blattzahl: 202, Keyword: Aufbruch; Ausbruch; Bauernhof; Debut; Debütroman; Homosexualität; Periadriatische Linie; Periadriatische Naht; Sommerhaus; Störungslinie; Tektonik; Tessin; Tradition; Zentralschweiz; queer, Fachschema: Europa / Westeuropa~Westeuropa, Region: Westeuropa, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atlantis, Verlag: Atlantis, Verlag: Atlantis Literatur, Länge: 207, Breite: 129, Höhe: 22, Gewicht: 322, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühni, Werner: Heilen mit dem Zeolith-Mineral KlinoptilolithHeilen mit dem Zeolith-Mineral Klinoptilolith , Ein praktischer Ratgeber , Sicherungen > Autoelektrik , Erscheinungsjahr: 202002, Produktform: Leinen, Autoren: Kühni, Werner, Seitenzahl/Blattzahl: 215, Keyword: Mineral; Naturheilkunde; Heilkunde; Borreliose; Therapie; Autoimmunerkrankung, Fachschema: Edelsteinheilkunde~Heilen / Edelsteinheilkunde~Heilstein~Stein (spirituell, heilen)~Therapie~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Mineral - Mineralogie, Fachkategorie: Alternativmedizin~Mineralogie und Edelsteine~Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: HC/Esoterik, Fachkategorie: Therapie und Therapeutika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AT Verlag, Verlag: AT Verlag, Verlag: AT Verlag AG, Länge: 236, Breite: 156, Höhe: 22, Gewicht: 642, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.